
La ley impulsada por el Gobierno de Javier Milei busca facilitar la incorporación al sistema financiero de ahorros no declarados y modifica el régimen del Impuesto a las Ganancias.
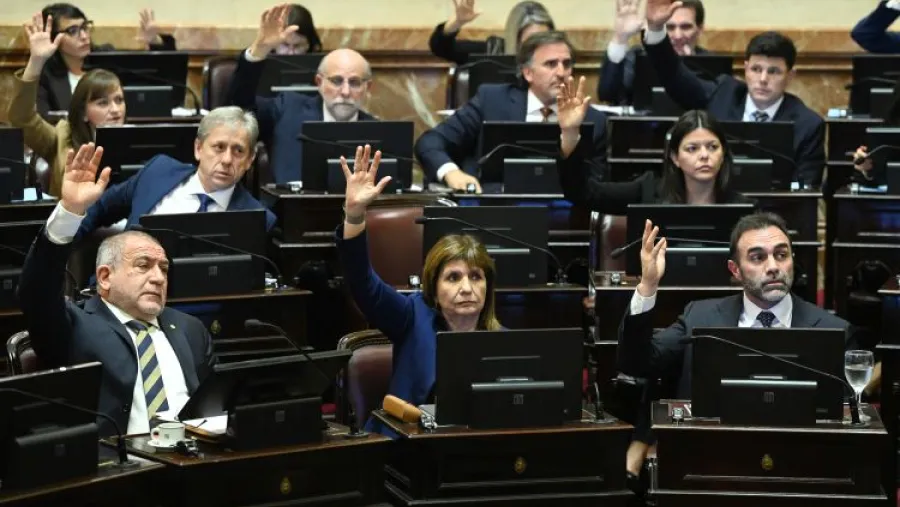
Los “dólares del colchón” tendrán un nuevo marco con la aprobación de Inocencia Fiscal II. El Senado convirtió en ley este jueves la iniciativa impulsada por el Gobierno de Javier Milei, que modifica el régimen de Impuesto a las Ganancias y flexibiliza los mecanismos de control de ARCA.
El proyecto obtuvo 44 votos a favor y 23 en contra. La iniciativa contó con el respaldo de los distintos bloques de la Cámara alta, con excepción del Interbloque Popular, encabezado por José Mayans.
Entre sus principales cambios, la ley elimina los límites de ingresos y patrimonio para acceder al Régimen Simplificado de Ganancias. Hasta ahora, esos topes estaban fijados en $1.000 millones para los ingresos y $10.000 millones para el patrimonio.
La norma también redefine qué se considera una “discrepancia significativa”, un criterio que determina cuándo ARCA puede impugnar una declaración simplificada.
Cómo funcionará el nuevo esquema de Ganancias
A partir de la entrada en vigencia de la ley, será considerada significativa una diferencia que implique un aumento del impuesto determinado o una reducción de quebrantos de al menos 15% respecto de lo declarado por el contribuyente.
La normativa establece además que no habrá discrepancia significativa cuando el monto de la diferencia, aun alcanzando ese porcentaje, no supere los $5 millones.
Cuando la inconsistencia detectada sea mayor, el contribuyente tendrá 15 días desde la notificación para aceptar la liquidación y cancelar la deuda. En este esquema, la carga de la prueba recaerá exclusivamente sobre ARCA.
De esta manera, la iniciativa modifica los mecanismos previstos para las declaraciones simplificadas y establece nuevos parámetros para las intervenciones del organismo recaudador.
Qué pasa con los funcionarios y las multas
Los funcionarios podrán utilizar el sistema simplificado para presentar su declaración jurada del Impuesto a las Ganancias. Sin embargo, no estarán alcanzados por la presunción de exactitud, la liberación de fiscalizaciones ni los beneficios o inmunidades tributarias previstos para el resto del régimen.
Otro de los puntos de la ley es la creación de un marco de reducción automática de sanciones y su armonización con el Régimen Penal Tributario.
En ese marco, se establece una reducción del 25% en las multas formales aplicables a las MicroPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro.


Sé el primero en comentar